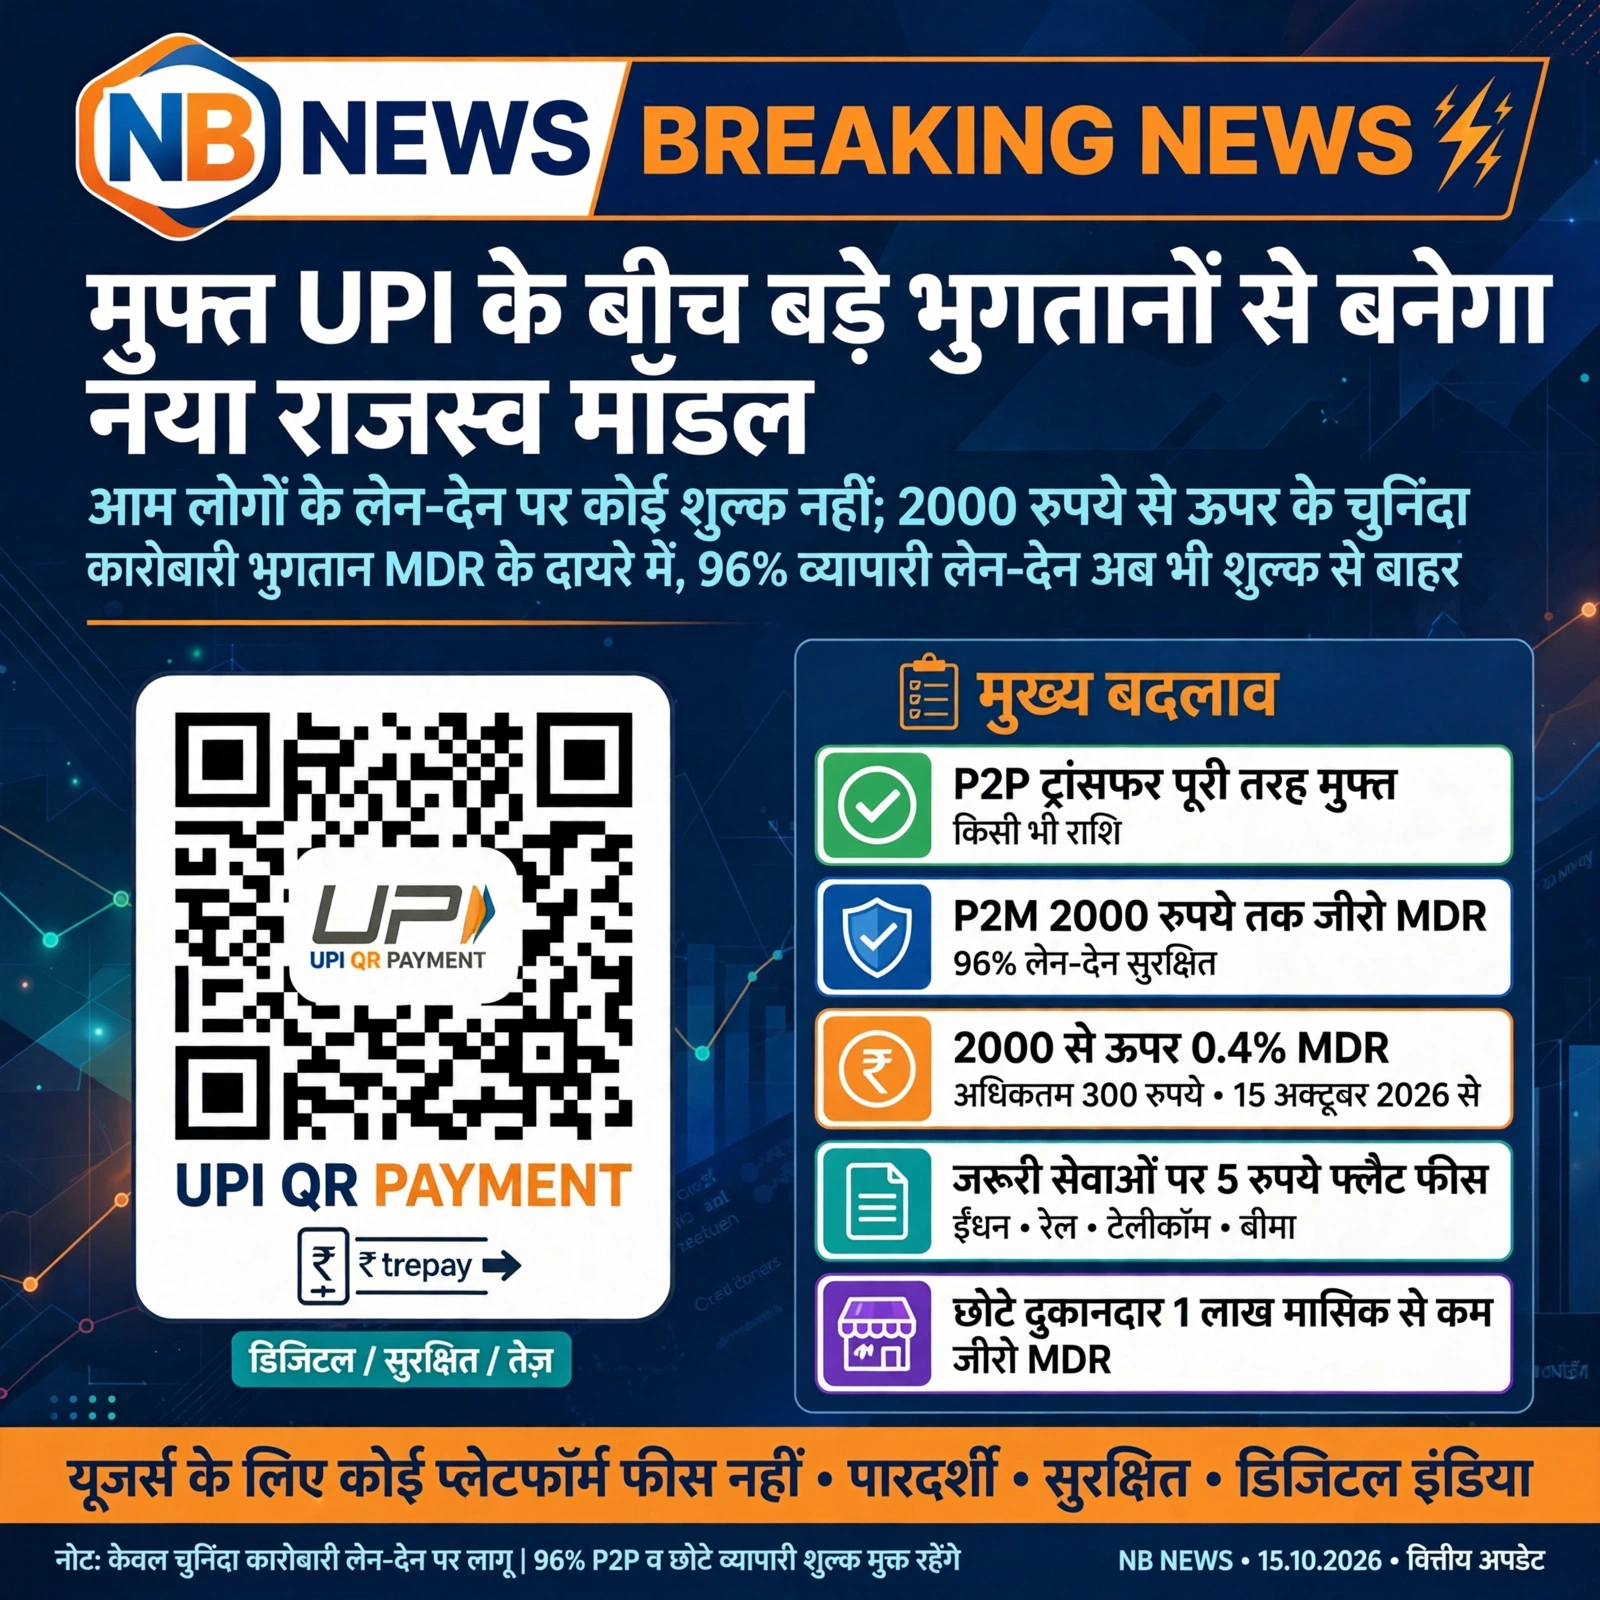
आम लोगों के लेन-देन पर कोई शुल्क नहीं; ₹2,000 से ऊपर के चुनिंदा कारोबारी भुगतान MDR के दायरे में, 96% व्यापारी लेन-देन अब भी शुल्क से बाहर
नई दिल्ली: भारत की डिजिटल भुगतान व्यवस्था अब एक ऐसे मोड़ पर पहुंच रही है जहां चुनौती केवल UPI को ज्यादा से ज्यादा लोगों तक पहुंचाने की नहीं, बल्कि इसके पीछे काम कर रहे विशाल तकनीकी ढांचे को लंबे समय तक आर्थिक रूप से टिकाऊ बनाए रखने की भी है।
केंद्र सरकार ने नए UPI ढांचे में आम उपयोगकर्ताओं के लिए भुगतान की मूल सुविधा को बरकरार रखते हुए बड़े और चुनिंदा व्यापारी लेन-देन को Merchant Discount Rate (MDR) के दायरे में रखा है।
सबसे महत्वपूर्ण बात यह है कि व्यक्ति से व्यक्ति यानी P2P भुगतान पर कोई शुल्क नहीं लगेगा, चाहे राशि कितनी भी हो। वहीं, लगभग 96 प्रतिशत व्यापारी लेन-देन भी MDR से बाहर रहेंगे।
UPI में बदलाव का असली केंद्र कहां है?
नई व्यवस्था का असर हर UPI भुगतान पर नहीं पड़ेगा।
सरकार ने भुगतान को मोटे तौर पर अलग-अलग श्रेणियों में बांटकर शुल्क व्यवस्था तय की है। व्यक्ति से व्यक्ति भुगतान पूरी तरह मुफ्त रहेगा, जबकि व्यापारी को किए जाने वाले कुछ बड़े भुगतानों पर MDR लागू होगा।
इससे UPI की रोजमर्रा की उपयोगिता और बड़े कारोबारी भुगतानों के बीच एक स्पष्ट अंतर बनाया गया है।
₹2,000 की सीमा बनी प्रमुख रेखा
नए ढांचे में ₹2,000 तक के व्यापारी भुगतान पर MDR नहीं लगेगा।
₹2,000 से अधिक के निर्धारित P2M यानी व्यक्ति से व्यापारी भुगतान पर 0.4 प्रतिशत MDR लागू होगा।
हालांकि बड़े भुगतान के लिए भी इसकी अधिकतम सीमा तय की गई है। ₹75,000 या उससे अधिक के लेन-देन पर MDR अधिकतम ₹300 प्रति लेन-देन तक सीमित रहेगा।
इसका मतलब है कि MDR की दर लेन-देन के आकार के साथ अनिश्चित रूप से नहीं बढ़ेगी।
96 प्रतिशत व्यापारी भुगतान क्यों महत्वपूर्ण है?
सरकार के आंकड़ों के अनुसार, MDR केवल लगभग 4 प्रतिशत व्यापारी लेन-देन पर लागू होगा।
इसका दूसरा पहलू यह है कि लगभग 96 प्रतिशत P2M लेन-देन प्रभावित नहीं होंगे।
ये या तो ₹2,000 से कम के भुगतान होंगे या छोटे व्यापारियों के लिए बनाए गए शून्य-MDR प्रावधानों के अंतर्गत आएंगे।
इसलिए नई व्यवस्था को सभी व्यापारी UPI भुगतानों पर सामान्य शुल्क के रूप में देखना सही नहीं होगा।
छोटे दुकानदारों के लिए अलग सुरक्षा
नए ढांचे में छोटे कारोबारियों के लिए भी विशेष प्रावधान रखा गया है।
UPI QR के माध्यम से निर्धारित P2PM श्रेणी में प्रति माह ₹1 लाख तक भुगतान प्राप्त करने वाले छोटे व्यापारी, जिनमें स्ट्रीट वेंडर और स्थानीय दुकानें शामिल हैं, शून्य-MDR व्यवस्था में बने रहेंगे।
इसका उद्देश्य छोटे कारोबारियों के डिजिटल भुगतान पर अतिरिक्त लागत का दबाव सीमित रखना है।
ग्राहक के खाते से MDR नहीं कटेगा
MDR की सबसे अहम विशेषता यह है कि यह ग्राहक से सीधे लिया जाने वाला शुल्क नहीं है।
सरकार के अनुसार बैंक यह सुनिश्चित करेंगे कि व्यापारी MDR की लागत सीधे ग्राहक पर न डालें। UPI एप्लिकेशन प्रदाताओं को भी व्यक्तियों से अलग प्लेटफॉर्म शुल्क या छिपे हुए शुल्क लेने की अनुमति नहीं होगी।
इसलिए UPI से किसी व्यक्ति को पैसा भेजने या निर्धारित व्यापारी भुगतान करने वाले ग्राहक के लिए अलग MDR बिल की व्यवस्था नहीं है।
रेलवे से ईंधन तक अलग मॉडल
हर क्षेत्र के लिए समान MDR नहीं रखा गया है।
रेलवे, दूरसंचार, बीमा, ईंधन और कृषि इनपुट जैसे आवश्यक तथा कम मार्जिन वाले क्षेत्रों में ₹2,000 से अधिक के निर्धारित भुगतान पर ₹5 प्रति लेन-देन का फ्लैट MDR रखा गया है।
इस व्यवस्था में भुगतान की राशि बढ़ने के साथ MDR प्रतिशत के हिसाब से बढ़ने के बजाय एक निश्चित राशि पर रहेगा।
पूंजी बाजार के लिए और कम दर
वित्तीय बाजार से जुड़े कुछ भुगतान अलग श्रेणी में रखे गए हैं।
म्यूचुअल फंड, प्रतिभूतियां, स्टॉकब्रोकर और डीलर से संबंधित लेन-देन पर 0.02 प्रतिशत MDR, अधिकतम ₹300 प्रति लेन-देन की सीमा के साथ लागू होगा।
इससे सामान्य बड़े व्यापारी भुगतान और पूंजी बाजार से जुड़े भुगतानों के लिए अलग शुल्क संरचना बनती है।
MDR सरकार का टैक्स नहीं
नए ढांचे को समझने में एक और महत्वपूर्ण बात है—MDR सरकारी टैक्स नहीं है।
वित्त मंत्रालय के अनुसार, MDR सरकार या NPCI द्वारा कर के रूप में वसूल नहीं किया जाएगा। इससे प्राप्त राशि भुगतान व्यवस्था में शामिल विभिन्न संस्थाओं, जैसे बैंकों, भुगतान सेवा प्रदाताओं और UPI एप्लिकेशन प्रदाताओं के बीच वितरित होगी।
यानी इसका उद्देश्य सरकारी राजस्व जुटाना नहीं, बल्कि भुगतान नेटवर्क में शामिल संस्थाओं के लिए आर्थिक मॉडल तैयार करना है।
UPI के पीछे बढ़ती लागत
UPI अब केवल मोबाइल से भुगतान करने की सुविधा नहीं रह गया है। यह बैंकिंग, डिजिटल कॉमर्स और रोजमर्रा की आर्थिक गतिविधियों से जुड़ा राष्ट्रीय भुगतान ढांचा बन चुका है।
इस नेटवर्क को चलाने के लिए तकनीकी प्रणालियों, साइबर सुरक्षा, धोखाधड़ी रोकने, सर्वर क्षमता और लगातार बढ़ते लेन-देन को संभालने वाली व्यवस्था में निवेश की जरूरत रहती है।
अगस्त 2026 में UPI के दस वर्ष पूरे होने पर सरकार ने बताया था कि वित्त वर्ष 2025-26 में UPI ने 24,162 करोड़ से अधिक लेन-देन संसाधित किए और इसका वार्षिक लेन-देन मूल्य लगभग ₹314 लाख करोड़ रहा।
छोटे व्यापारियों के लिए MDR फंड
नई व्यवस्था में MDR से प्राप्त राशि का एक हिस्सा छोटे व्यापारियों के बीच UPI के विस्तार के लिए इस्तेमाल करने का प्रावधान भी है।
सरकारी ढांचे के अनुसार, कुल MDR संग्रह का 5 प्रतिशत एक समर्पित फंड में जाएगा। इसका उद्देश्य छोटे व्यापारियों में डिजिटल भुगतान की स्वीकार्यता और उपयोग को बढ़ावा देना है।
इस तरह बड़े कारोबारी लेन-देन से बनने वाले राजस्व का एक हिस्सा छोटे व्यापारियों के डिजिटल भुगतान नेटवर्क को मजबूत करने की दिशा में लगाया जाएगा।
व्यक्ति के लिए कोई मासिक कोटा नहीं
व्यक्तिगत उपयोगकर्ताओं के लिए मुफ्त UPI इस्तेमाल पर कोई मासिक शुल्क या भुगतान की संख्या के आधार पर अलग चार्ज नहीं रखा गया है।
सरकार ने यह भी स्पष्ट किया है कि बैंक और NPCI द्वारा तय दैनिक लेन-देन सीमाएं शुल्क की सीमा नहीं हैं। ये मुख्य रूप से सुरक्षा और जोखिम प्रबंधन से जुड़ी व्यवस्थाएं हैं।
UPI का अगला चरण: विस्तार से टिकाऊपन तक
पिछले एक दशक में UPI की कहानी मुख्य रूप से डिजिटल भुगतान को देश के हर हिस्से तक पहुंचाने की रही है।
अब इसके सामने अगला सवाल है—इतने बड़े डिजिटल नेटवर्क को लगातार कैसे चलाया और विकसित किया जाए, जबकि आम नागरिक के लिए भुगतान सस्ता और सरल बना रहे।
नया MDR ढांचा इसी संतुलन की कोशिश करता है।
एक तरफ व्यक्ति से व्यक्ति भुगतान मुफ्त है। दूसरी तरफ छोटे व्यापारियों और कम मूल्य वाले अधिकांश व्यापारी भुगतान को शुल्क से बाहर रखा गया है। वहीं, कुछ बड़े कारोबारी लेन-देन को भुगतान नेटवर्क की लागत में योगदान देने वाली श्रेणी में रखा गया है।
UPI की नई कहानी: भुगतान मुफ्त, लेकिन ढांचा टिकाऊ
नए नियमों का सीधा असर समझने के लिए तीन बातें सबसे महत्वपूर्ण हैं—
व्यक्ति से व्यक्ति UPI भुगतान मुफ्त रहेगा।
₹2,000 तक के निर्धारित व्यापारी भुगतान और पात्र छोटे व्यापारियों के लेन-देन शून्य-MDR व्यवस्था में रहेंगे।
चुनिंदा बड़े व्यापारी भुगतान MDR के जरिए भुगतान पारिस्थितिकी तंत्र की लागत में योगदान देंगे।
इस तरह भारत की UPI व्यवस्था अब केवल डिजिटल भुगतान को बढ़ाने की कहानी नहीं रह गई है। इसके अगले चरण में सवाल यह है कि देश का सबसे बड़ा डिजिटल भुगतान नेटवर्क आम उपयोगकर्ता के लिए कम लागत वाला बना रहे और साथ ही उसके पीछे खड़ी तकनीकी व्यवस्था को लगातार वित्तीय आधार मिलता रहे।